
Quelle assurance pour faire du rafting à l’étranger ?
Avant de descendre une rivière en eaux vives au Chili, au Costa Rica, en Colombie, au Pérou ou en Argentine, il est essentiel de vérifier une question simple : quelle assurance pour faire du rafting à l’étranger ? Une assurance voyage classique ne suffit pas toujours. Le rafting peut être classé comme sport d’aventure, sport à risque ou activité d’eaux vives, avec des exclusions selon le pays, le niveau des rapides, l’encadrement et les conditions de pratique. Ressource utile : Sécurité et encadrement.
Pour être correctement protégé, vous devez regarder au-delà de la seule mention « assurance voyage ». Les garanties importantes concernent les frais médicaux, l’assistance, le rapatriement, la responsabilité civile, l’individuelle accident et, parfois, les frais de recherche et de sauvetage.
Rafting à l’étranger : l’assurance voyage standard suffit-elle ?
Dans certains contrats, le rafting de loisir sur des rapides modérés peut être couvert. Dans d’autres, il est exclu dès lors qu’il s’agit d’une activité en eaux vives, d’un sport d’aventure ou d’un parcours au-delà d’une certaine classe de difficulté.
Vous devez donc éviter de supposer que votre contrat vous protège automatiquement. La bonne approche consiste à vérifier si le rafting est :
- explicitement mentionné dans la liste des activités couvertes ;
- couvert uniquement avec une extension sports d’aventure, « sports extrêmes » ou « séjour actif » ;
- limité à certains niveaux de rapides, par exemple jusqu’à la classe III ;
- conditionné à la présence d’un guide professionnel ou d’un prestataire agréé ;
- valable dans le pays visité et pendant toute la durée de votre séjour.
Si le contrat ne cite pas clairement le rafting, demandez une confirmation écrite à l’assureur avant votre départ ou avant de réserver l’activité.
Les différentes assurances à ne pas confondre
Une sortie rafting peut faire intervenir plusieurs garanties. Elles ne couvrent pas les mêmes situations et ne se remplacent pas entre elles.
| Type d’assurance | Ce qu’elle couvre généralement | Limites fréquentes |
|---|---|---|
| Assurance voyage | Frais médicaux à l’étranger, assistance, rapatriement, annulation, bagages selon la formule. | Le rafting peut être exclu sans extension sports d’aventure ou limité à certains rapides. |
| Responsabilité civile à l’étranger | Dommages corporels ou matériels que vous causez involontairement à un tiers. | Ne couvre pas toujours les activités exclues, les dommages intentionnels ou certains matériels loués. |
| Garantie individuelle accident | Indemnisation en cas d’invalidité permanente, décès accidentel ou conséquences graves d’un accident. | Ne remplace pas le remboursement des soins, l’assistance médicale ni le rapatriement. |
| Assurance du prestataire de rafting | Peut couvrir la responsabilité du guide ou de l’entreprise en cas de faute, de défaut d’encadrement ou de matériel défectueux. | Souvent limitée par le droit local, les plafonds et les exclusions. Elle ne protège pas toujours vos frais médicaux personnels. |
| Assurance carte bancaire | Certaines garanties voyage si le séjour ou l’activité a été payé avec la carte. | Plafonds parfois insuffisants, sports à risque souvent exclus ou soumis à conditions strictes. |
Quelles garanties sont indispensables pour une descente en rafting ?
Frais médicaux à l’étranger
La garantie frais médicaux est centrale. En cas de chute, de choc contre un rocher, d’hypothermie, de luxation ou de traumatisme, elle peut prendre en charge :
- les consultations d’urgence ;
- les examens médicaux et radiologiques ;
- l’hospitalisation ;
- les interventions chirurgicales ;
- les médicaments prescrits ;
- les soins dentaires consécutifs à l’accident, si le contrat les prévoit ;
- le transfert vers un établissement adapté.
Le plafond doit être cohérent avec la destination. Pour des pays où les soins privés sont coûteux, notamment les États-Unis, le Canada, la Suisse ou l’Australie, un plafond élevé est indispensable. En Amérique latine, les frais peuvent varier fortement entre hôpitaux publics, cliniques privées et zones touristiques isolées. Une clinique privée peut demander une garantie de paiement avant d’engager certains soins.
Assistance, évacuation et rapatriement
Une rivière de rafting se situe souvent loin d’un grand centre hospitalier. Dans les Andes, en Patagonie, en Amazonie ou dans les vallées tropicales d’Amérique centrale, l’accès peut être compliqué. Votre contrat doit donc couvrir l’assistance médicale, mais aussi les conditions concrètes d’évacuation.
Vérifiez la prise en charge de :
- l’évacuation depuis la rivière jusqu’à la route ou au poste de secours ;
- le transport en ambulance ou en véhicule médicalisé ;
- les frais de recherche et de sauvetage ;
- l’intervention d’un hélicoptère si elle est médicalement nécessaire et prévue au contrat ;
- le transfert vers un hôpital mieux équipé ;
- le rapatriement médical vers votre pays de résidence ;
- le retour anticipé de vos accompagnants ;
- la venue d’un proche en cas d’hospitalisation prolongée.
Attention : les frais de recherche et de sauvetage ne sont pas toujours inclus dans l’assistance médicale. Certains contrats prévoient un plafond spécifique, parfois inférieur au plafond des frais médicaux.
Responsabilité civile : si vous blessez un autre participant
La responsabilité civile à l’étranger intervient si vous causez involontairement un dommage à une autre personne ou à ses biens. En rafting, cela peut concerner une collision, un coup de pagaie, une manœuvre dangereuse ou la détérioration d’un équipement appartenant à un tiers.
Si vous blessez un autre participant, plusieurs assurances peuvent être concernées :
- votre responsabilité civile voyage, si votre comportement a causé le dommage et si l’activité est couverte ;
- l’assurance du prestataire, si l’accident résulte d’une faute d’encadrement, d’un matériel défectueux ou d’une mauvaise organisation ;
- l’assurance personnelle de la victime, pour ses propres frais médicaux et son assistance.
La responsabilité civile ne couvre généralement pas les actes intentionnels, l’état d’ivresse, le non-respect manifeste des consignes de sécurité ou une activité exclue par le contrat.
Individuelle accident : pour vos propres séquelles
L’individuelle accident est différente des frais médicaux. Elle prévoit une indemnisation forfaitaire ou calculée selon un barème en cas de décès, d’invalidité permanente ou parfois d’incapacité. Elle peut être utile si un accident de rafting entraîne des conséquences durables, mais elle ne suffit pas à payer une hospitalisation ou un rapatriement.
Classes de rapides : pourquoi elles changent votre couverture
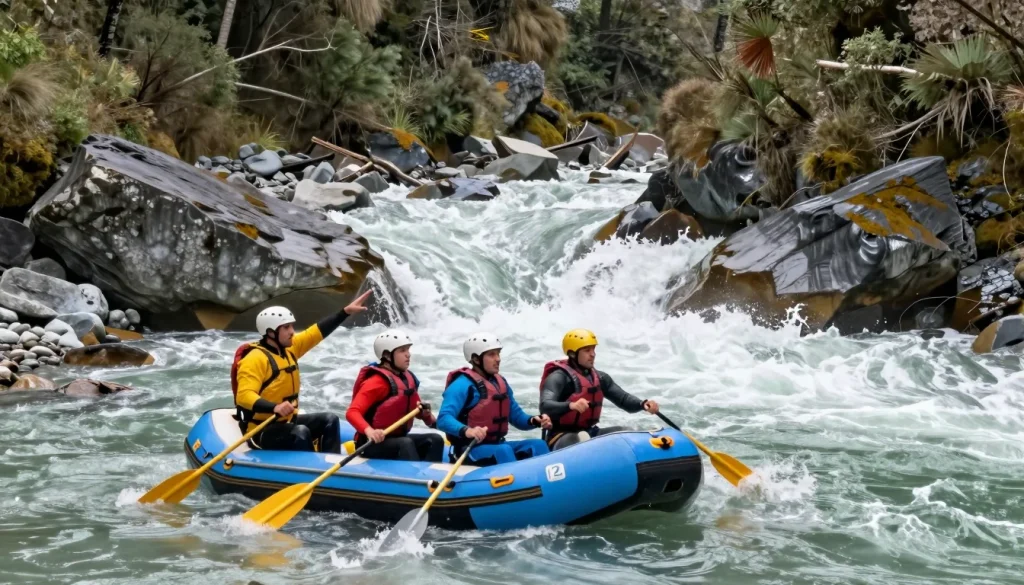
La classification internationale des rapides va généralement de la classe I à la classe VI. Beaucoup d’assurances utilisent ces niveaux pour déterminer ce qui est couvert ou non. Une descente familiale sur une rivière de classe II n’est pas considérée de la même manière qu’un parcours technique de classe IV ou V.
| Classe de rapides | Niveau indicatif | Conséquence possible sur l’assurance |
|---|---|---|
| Classe I | Eau calme ou petits remous, très faible difficulté. | Souvent assimilée à une activité de loisir, mais le contrat doit tout de même couvrir le rafting. |
| Classe II | Rapides simples, obstacles faciles à éviter. | Généralement plus facilement couverte si l’activité est encadrée. |
| Classe III | Eaux vives modérées, manœuvres nécessaires, risque accru. | Limite fréquente des contrats standards ou des extensions « séjour actif ». |
| Classe IV | Rapides puissants, passages techniques, besoin d’expérience. | Souvent soumise à une extension sports d’aventure ou à des conditions strictes. |
| Classe V | Très difficile, engagement important, risques élevés. | Souvent exclue ou couverte uniquement par des contrats spécialisés. |
| Classe VI | Extrême, parfois considéré comme infranchissable ou réservé à l’expédition. | Presque toujours exclue des assurances voyage classiques. |
Avant de réserver, demandez au prestataire la classe maximale du parcours. Conservez cette information par écrit, car elle peut être demandée en cas de sinistre.
Rafting, hydrospeed, canyoning : attention aux activités voisines
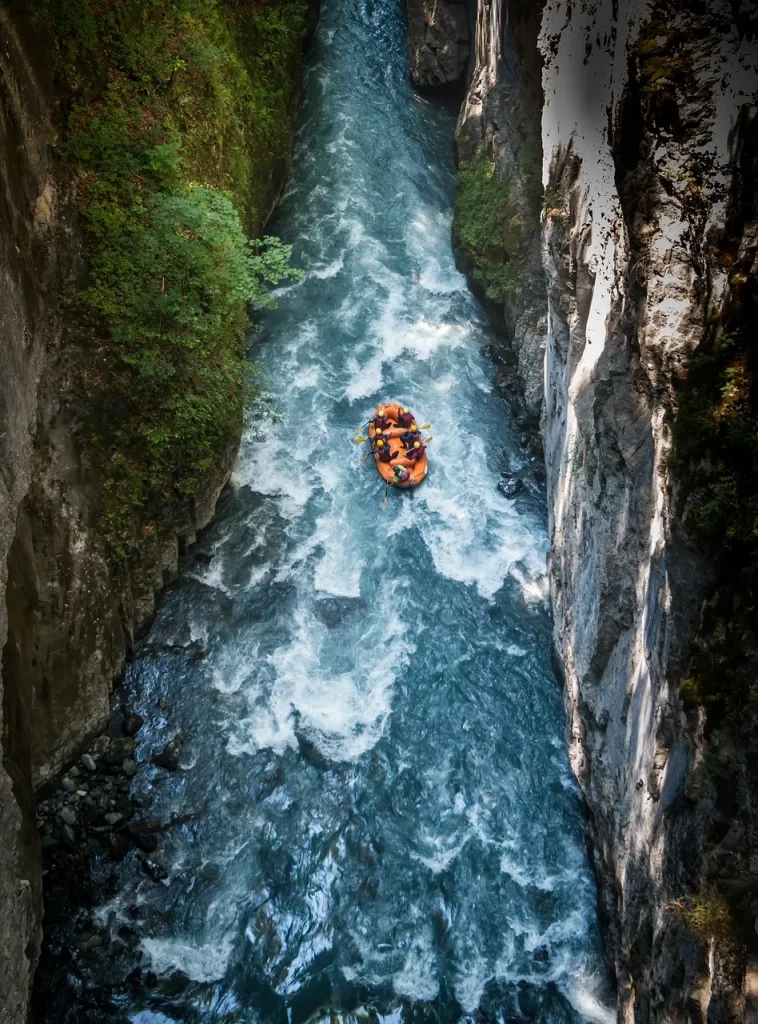
Une assurance qui couvre le rafting ne couvre pas nécessairement toutes les activités d’eaux vives. Les assureurs peuvent distinguer plusieurs pratiques.
- Rafting loisir : descente encadrée en embarcation collective, souvent sur des rapides accessibles.
- Rafting en eaux vives engagé : parcours plus technique, parfois au-delà de la classe III.
- Hydrospeed : nage en eaux vives avec flotteur, souvent classée comme activité plus exposée.
- Canyoning avec embarcation ou sauts : peut relever d’une catégorie différente, avec des exclusions spécifiques.
- Compétition ou entraînement sportif : généralement exclu des assurances voyage classiques.
- Expédition autonome : pratique sans encadrement professionnel, souvent plus difficile à assurer.
Si votre voyage combine plusieurs activités, par exemple rafting au Costa Rica, canyoning en Équateur et kayak en Patagonie, vérifiez chaque activité séparément.
Activité réservée séparément ou improvisée pendant le séjour
Vous réservez le rafting auprès d’un prestataire local
Lorsque l’activité n’est pas incluse dans votre forfait de voyage et que vous la réservez directement sur place, votre assurance voyage peut tout de même intervenir si le contrat couvre le rafting dans les conditions prévues. La réservation séparée ne suffit pas à exclure la garantie.
En revanche, vous devez conserver :
- la preuve de réservation ou de paiement ;
- le nom et les coordonnées du prestataire ;
- la description de l’activité ;
- la classe des rapides annoncée ;
- les consignes de sécurité reçues ;
- tout document signé avant la descente.
Vous décidez de faire du rafting à la dernière minute
Une activité improvisée peut être couverte si votre contrat prévoit déjà le rafting ou les sports d’eaux vives. En revanche, si une extension était nécessaire et que vous ne l’avez pas souscrite avant l’accident, l’assureur peut refuser la prise en charge.
Si vous hésitez sur place, contactez votre assureur ou votre assistance avant de réserver. Demandez une confirmation écrite par e-mail ou via l’espace client. Cette précaution est particulièrement utile pour les parcours de classe III, IV ou V.
Les exclusions souvent oubliées
Même avec une assurance adaptée, certaines situations peuvent entraîner un refus d’indemnisation. Les exclusions varient selon les contrats, mais les plus fréquentes concernent :
- la pratique sous l’emprise de l’alcool ou de stupéfiants ;
- le non-respect des consignes du guide ;
- l’absence de casque, de gilet de sauvetage ou d’équipement obligatoire ;
- la participation à une compétition, une course ou un entraînement officiel ;
- la descente d’une zone interdite ou fermée par les autorités ;
- la pratique sans prestataire qualifié lorsque le contrat exige un encadrement ;
- l’utilisation d’un matériel personnel non conforme ou mal entretenu ;
- les parcours au-delà de la classe maximale autorisée ;
- les pays ou régions exclus pour raisons de sécurité ;
- les antécédents médicaux non déclarés lorsque le contrat l’exige.
Qui paie les frais médicaux sur place ?
À l’étranger, le fonctionnement dépend du pays, de l’établissement médical et de votre contrat. Dans certaines situations, vous devrez avancer les frais, puis demander le remboursement. Dans d’autres, l’assistance peut organiser une prise en charge directe avec l’hôpital.
En pratique :
- les petits frais médicaux sont souvent payés par vous, puis remboursés sur justificatifs ;
- une clinique privée peut demander une empreinte de carte bancaire ou une garantie de paiement ;
- l’assistance peut envoyer une garantie financière à l’établissement si vous la contactez rapidement ;
- les frais de recherche, de sauvetage ou d’hélicoptère peuvent être facturés séparément ;
- un rapatriement médical doit presque toujours être validé et organisé par l’assistance.
Contactez le numéro d’assistance dès que possible, idéalement avant toute décision coûteuse non urgente. En cas d’urgence vitale, les secours locaux doivent évidemment être appelés en priorité.
Europe : la carte européenne d’assurance maladie ne remplace pas l’assurance rafting
Si vous faites du rafting en Europe, la carte européenne d’assurance maladie peut faciliter la prise en charge de soins médicalement nécessaires dans le système public du pays visité. Elle reste utile, mais elle ne remplace pas une assurance voyage.
Elle ne couvre généralement pas :
- le rapatriement médical vers la France ou votre pays de résidence ;
- les secours privés ou certaines opérations de recherche ;
- les frais dans des établissements privés hors convention ;
- la responsabilité civile à l’étranger ;
- l’annulation ou l’interruption du voyage ;
- les garanties individuelles accident.
Pour un séjour rafting en Europe, il reste donc prudent de souscrire une assurance voyage couvrant explicitement les sports d’eaux vives.
Comment comparer les contrats avant de souscrire ?
Le prix ne doit pas être votre seul critère. Une assurance peu chère peut devenir insuffisante si elle exclut le rafting ou si ses plafonds sont trop bas. Comparez les garanties de manière concrète.
| Critère à comparer | Ce que vous devez vérifier | Pourquoi c’est important |
|---|---|---|
| Activité couverte | Mention du rafting, des eaux vives ou des sports d’aventure. | Une activité non listée peut être exclue. |
| Classe maximale des rapides | Limite autorisée : classe III, IV, V ou autre. | Un parcours trop difficile peut annuler la garantie. |
| Encadrement | Obligation ou non de passer par un prestataire professionnel. | Les pratiques autonomes sont souvent moins bien couvertes. |
| Frais médicaux | Plafond par personne et par sinistre. | Les soins à l’étranger peuvent être très coûteux. |
| Franchise | Montant restant à votre charge. | Une franchise élevée réduit l’intérêt de la garantie. |
| Recherche et sauvetage | Présence d’une garantie séparée et plafond applicable. | Les secours en zone isolée peuvent être facturés cher. |
| Rapatriement | Organisation et prise en charge par l’assistance. | Un rapatriement médical ne s’improvise pas. |
| Assistance 24 h/24 | Numéro joignable depuis l’étranger, en français ou en anglais. | Indispensable en cas d’accident loin d’une grande ville. |
| Exclusions territoriales | Pays, régions, zones déconseillées ou haute altitude. | Certains itinéraires andins ou isolés peuvent être soumis à restrictions. |
| Responsabilité civile | Plafond pour dommages corporels et matériels. | Utile si vous blessez un tiers ou endommagez du matériel. |
Quel budget prévoir pour une assurance rafting à l’étranger ?
Le prix dépend de la durée du voyage, de la destination, de votre âge, du niveau de garanties et de l’extension nécessaire. Une couverture pour un simple séjour touristique avec une activité ponctuelle coûtera généralement moins cher qu’un voyage entièrement consacré aux sports d’eaux vives.
Les éléments qui font varier le prix sont notamment :
- la durée du séjour ;
- la zone géographique ;
- le plafond de frais médicaux ;
- l’inclusion des sports d’aventure ou extrêmes ;
- la couverture des rapides de classe IV ou V ;
- les garanties annulation, bagages et interruption de séjour ;
- l’âge des voyageurs ;
- la présence ou non d’une franchise.
Pour un voyage en Amérique latine, privilégiez un contrat qui combine frais médicaux suffisants, assistance solide, responsabilité civile et confirmation écrite de la couverture du rafting. Le coût supplémentaire d’une extension peut être modeste par rapport aux dépenses possibles en cas d’accident.
Checklist avant de faire du rafting à l’étranger
Avant de réserver votre descente, prenez quelques minutes pour vérifier les points suivants.
- Lire les conditions générales, notamment les exclusions sportives.
- Vérifier que le mot « rafting » ou « sports d’eaux vives » apparaît clairement.
- Confirmer la classe maximale des rapides couverte.
- Vérifier si l’encadrement par un professionnel est obligatoire.
- Contrôler les plafonds de frais médicaux, de recherche et de sauvetage.
- Vérifier la présence d’une responsabilité civile à l’étranger.
- Demander un certificat d’assurance mentionnant les garanties utiles.
- Obtenir une confirmation écrite de l’assureur en cas de doute.
- Noter le numéro d’assistance 24 h/24 et le conserver hors ligne.
- Garder les justificatifs de réservation du prestataire local.
- Demander la classe du parcours et les conditions de sécurité prévues.
- Conserver les factures médicales, rapports d’accident et attestations du guide.
Questions fréquentes sur l’assurance rafting à l’étranger
Une assurance voyage classique couvre-t-elle le rafting ?
Pas toujours. Certains contrats couvrent le rafting de loisir, d’autres l’excluent ou exigent une extension sports d’aventure. Vous devez vérifier les conditions générales et demander une confirmation écrite si l’activité n’est pas clairement mentionnée.
Faut-il une assurance spéciale pour une seule descente ?
Pas nécessairement. Une assurance voyage couvrant explicitement le rafting peut suffire pour une activité ponctuelle. En revanche, si votre contrat exclut les sports d’eaux vives, vous devrez souscrire une extension ou une assurance spécifique, même pour une seule sortie.
L’assurance du prestataire local suffit-elle ?
Elle est utile, mais rarement suffisante. Elle peut couvrir la responsabilité de l’entreprise en cas de faute, mais elle ne garantit pas toujours vos frais médicaux, votre rapatriement, vos pertes financières ou votre responsabilité civile personnelle.
Que se passe-t-il si je fais du rafting sans guide ?
La pratique autonome est souvent plus strictement encadrée par les contrats. Certains assureurs exigent un guide professionnel ou un organisme agréé. Sans encadrement, vous risquez une exclusion, surtout sur des rapides techniques.
Le rafting en compétition est-il couvert ?
Les compétitions, entraînements officiels et pratiques professionnelles sont généralement exclus des assurances voyage classiques. Une licence sportive, une assurance fédérale ou un contrat spécialisé peut être nécessaire.
Quelle est la meilleure assurance pour faire du rafting à l’étranger ?
La meilleure assurance est celle qui mentionne clairement le rafting ou les sports d’eaux vives, couvre le pays visité, accepte la classe de rapides prévue, inclut des frais médicaux élevés, l’assistance 24 h/24, le rapatriement, la recherche et le sauvetage, ainsi qu’une responsabilité civile à l’étranger.
À retenir avant de souscrire
Pour savoir quelle assurance choisir pour faire du rafting à l’étranger, concentrez-vous sur les conditions réelles de votre descente : pays, rivière, classe des rapides, prestataire, encadrement et niveau d’engagement. Une formule générale peut convenir à une sortie de loisir bien encadrée, mais un parcours plus technique exige souvent une extension sports d’aventure ou une assurance spécialisée.
Avant de pagayer sur une rivière andine, tropicale ou patagonienne, demandez une confirmation écrite de votre assureur. C’est le moyen le plus sûr de partir avec une couverture adaptée, sans découvrir les exclusions au moment où vous en avez le plus besoin.
FAQ
Quelle assurance choisir pour une descente en eaux vives à l’étranger ?
Choisissez une assurance qui mentionne clairement le rafting ou les sports d’eaux vives, avec des frais médicaux suffisants, une assistance 24 h/24, le rapatriement, la responsabilité civile et, si nécessaire, une extension sports d’aventure.
Une sortie encadrée par un guide local est-elle automatiquement couverte ?
Non. Même avec un guide, vous devez vérifier que le contrat couvre le pays, la rivière et la classe des rapides. En Amérique latine, où certaines zones sont isolées, demandez aussi si les frais de recherche, de sauvetage ou d’évacuation sont inclus.
Que faire si vous réservez le rafting une fois sur place ?
Avant de payer, contactez votre assureur ou l’assistance pour obtenir une confirmation écrite. Conservez la réservation, le nom du prestataire, la description du parcours et les consignes de sécurité afin de faciliter une éventuelle déclaration de sinistre.
L’assurance du prestataire de rafting suffit-elle en cas d’accident ?
Elle peut être utile, mais elle ne remplace pas votre propre assurance voyage. Elle couvre surtout la responsabilité de l’entreprise en cas de faute, tandis que vos soins, votre évacuation ou votre rapatriement médical doivent être prévus dans votre contrat personnel.





Aucun commentaire